
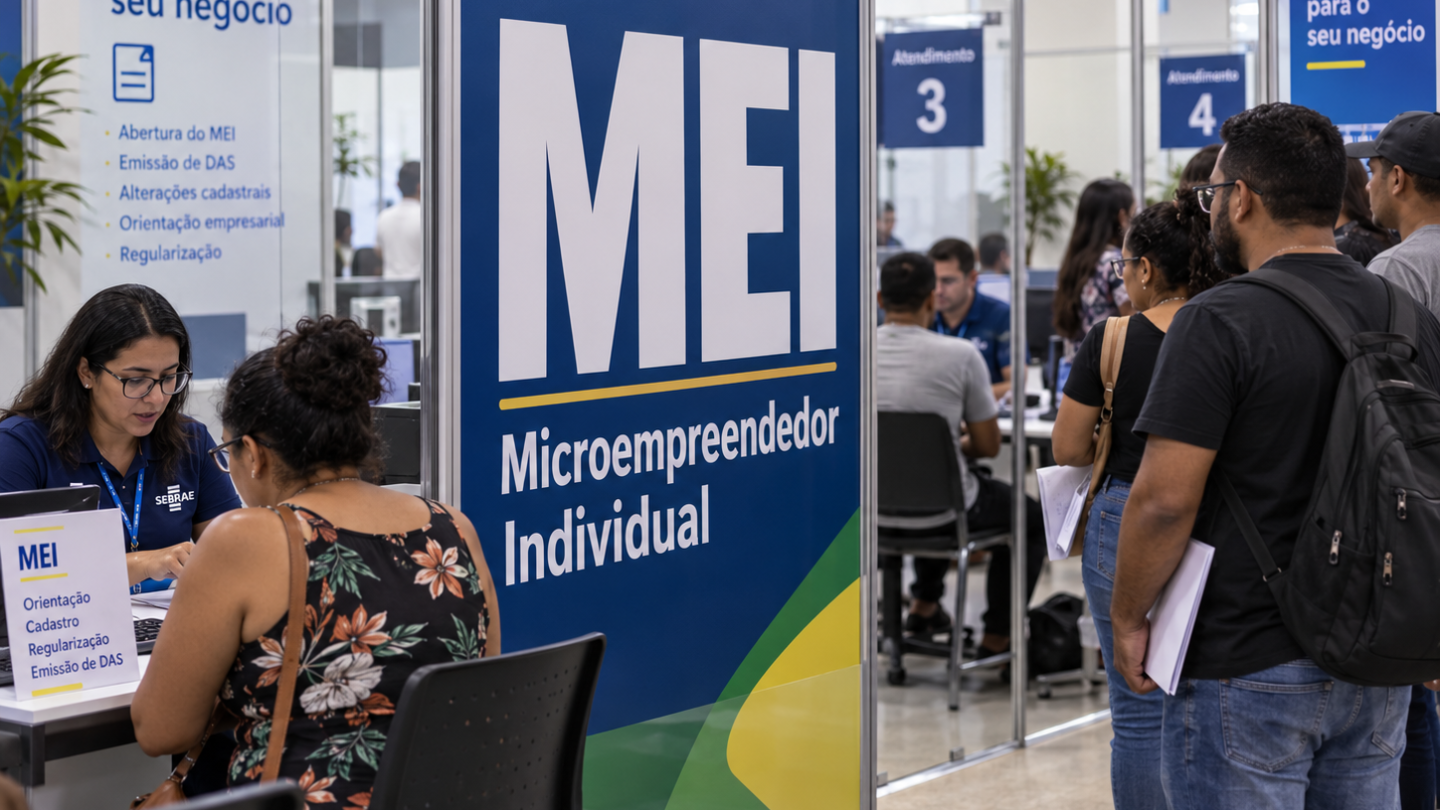
Para quem está perto do limite anual do MEI, a notícia parece resolver um problema imediato: o Congresso aprovou o aumento do teto de faturamento de R$ 81 mil para R$ 110 mil em 2027 e R$ 140 mil em 2028.
O texto também prevê perdão de débitos federais, mudanças em compras públicas e ampliação do número de empregados para determinados MEIs rurais.
Mas existe uma diferença importante entre uma proposta aprovada e uma regra em vigor.
Até 21 de outubro de 2026, o Projeto de Lei Complementar 186/2026 ainda aguardava sanção presidencial. Ele foi recebido pela Presidência em 16 de outubro, com prazo para sanção ou veto até 6 de novembro.
Isso significa que o empreendedor não deve aumentar artificialmente sua previsão de faturamento, contratar um segundo funcionário ou interromper um processo de desenquadramento contando com uma mudança que ainda não virou lei.
A manchete olha para 2027. A gestão precisa cuidar de 2026.
O que o Congresso aprovou
O PLP 186/2026 foi aprovado pela Câmara em 14 de outubro e pelo Senado no dia seguinte. No Senado, foram 78 votos favoráveis e nenhum contrário.
| Regra | Situação atual | Texto aprovado |
|---|---|---|
| Limite anual de faturamento | R$ 81 mil | R$ 110 mil em 2027 |
| Limite a partir de 2028 | R$ 81 mil | R$ 140 mil |
| Referência mensal para negócio iniciado em 2027 | Proporcional ao teto atual | R$ 9.166,67 |
| Referência mensal para negócio iniciado em 2028 | Proporcional ao teto atual | R$ 11.666,67 |
| Empregados | No máximo um | Até dois para o MEI rural abrangido pelo texto |
| Situação legislativa | Regra vigente | Aguardando sanção |
Há um detalhe que merece atenção. Algumas manchetes resumiram a proposta dizendo que todo MEI poderá contratar dois funcionários. A ficha legislativa e as notícias da Câmara e do Senado descrevem essa ampliação para atividades de industrialização, comercialização e prestação de serviços no âmbito rural. Portanto, não é seguro tratar a contratação de dois empregados como uma autorização geral para qualquer MEI.
O que continua valendo hoje
Enquanto não houver sanção e publicação da lei, continuam valendo as condições atuais: faturamento anual de até R$ 81 mil e contratação de, no máximo, um empregado.
Também não existe autorização para usar antecipadamente o possível teto de 2027 no faturamento de 2026.
Se o negócio ultrapassar o limite vigente, deve avaliar o desenquadramento do MEI e a migração para microempresa. O Portal do Empreendedor diferencia as providências conforme o excesso fique até 20% acima do limite ou ultrapasse essa faixa.
Esperar a nova regra não apaga automaticamente o faturamento já realizado nem corrige uma situação irregular.
Esse é o primeiro ponto prático da mudança: acompanhar a legislação é importante, mas controlar a receita acumulada é mais urgente.
O perdão de dívidas também tem condições
O projeto prevê a remissão de débitos federais de responsabilidade do MEI, inscritos ou não em dívida ativa até 13 de outubro de 2026.
Segundo o Senado, a medida pode alcançar aproximadamente 3,6 milhões de MEIs e R$ 12,57 bilhões em dívidas com a União. Para conservar o benefício, o empreendedor deverá manter em dia as contribuições que vencerem nos seis meses posteriores à entrada em vigor da lei. Quem discute esses débitos judicialmente também precisará desistir da ação e renunciar aos pedidos relacionados.
O perdão não deve ser confundido com uma autorização para deixar de pagar o DAS atual. A lógica da proposta é encerrar uma dívida anterior em troca de regularidade futura.
Também é preciso separar débitos federais de obrigações estaduais, municipais e privadas. O texto aprovado trata dos créditos de titularidade da União. Dívidas bancárias, ICMS e ISS não entram automaticamente na mesma regra.
Antes de suspender pagamento, abandonar parcelamento ou desistir de um processo, o empreendedor precisa verificar sua situação no Portal do Simples Nacional, no e-CAC ou no Regularize e buscar orientação contábil ou jurídica adequada ao caso.
Um teto maior não substitui uma empresa organizada
O novo limite pode permitir que um negócio permaneça mais tempo no regime simplificado. Isso reduz o risco de rejeitar um contrato apenas para não ultrapassar o teto.
Mas faturamento maior não é sinônimo de lucro maior.
Uma confeiteira pode aumentar as vendas de R$ 75 mil para R$ 100 mil por ano e, ao mesmo tempo, perder margem com ingredientes, embalagens, entregas e taxas de aplicativos. Um profissional de serviços pode faturar mais, mas comprometer quase toda a agenda com trabalhos pouco rentáveis.
O teto tributário determina onde a empresa pode se enquadrar. Ele não informa se o preço está correto, se a operação suporta mais pedidos ou se contratar alguém dará retorno.
Por isso, a pergunta não deveria ser apenas “quanto ainda posso faturar como MEI?”. A pergunta mais útil é “quanto desse faturamento fica no negócio depois que o trabalho é entregue?”.
REALIDADE DO PEQUENO NEGÓCIO
Quem trabalha sozinho geralmente não acompanha o faturamento em tempo real. Soma as notas emitidas, mas esquece vendas para pessoas físicas, pagamentos recebidos por Pix, dinheiro, marketplaces ou outros canais.
O problema aparece quando chega um contrato maior no fim do ano.
Sem uma visão acumulada, o empreendedor decide entre recusar o trabalho, aceitar sem medir o efeito tributário ou descobrir tarde demais que já ultrapassou o limite.
O próprio governo disponibiliza um Relatório Mensal de Receitas Brutas para organizar os valores recebidos, acompanhar o teto e facilitar a declaração anual. A orientação é registrar as informações de cada mês até o dia 20 do mês seguinte.
Não é uma ferramenta sofisticada. E justamente por isso pode funcionar.
Uma planilha simples também resolve, desde que inclua todas as receitas do CNPJ, a previsão dos contratos já fechados e os recebimentos esperados até dezembro.
Como preparar o negócio sem antecipar a lei
Registre a situação de 2026
Some toda a receita bruta acumulada no ano, independentemente da forma de pagamento ou da emissão de nota fiscal.
Depois, acrescente os trabalhos já vendidos que ainda serão entregues ou pagos até dezembro.
Isso mostra se o problema é futuro ou se o negócio já precisa tratar o desenquadramento pelas regras atuais.
Faça dois cenários para 2027
O primeiro cenário deve considerar a manutenção das regras atuais. O segundo pode usar o teto de R$ 110 mil previsto no projeto.
Nos dois casos, calcule:
- receita prevista;
- custos variáveis;
- despesas fixas;
- impostos e obrigações;
- capacidade de atendimento;
- necessidade real de contratação;
- lucro estimado.
Se o negócio só funciona no cenário em que a lei é sancionada integralmente, existe uma dependência que precisa ser tratada.
Não use o teto como meta de faturamento
R$ 110 mil é um limite de enquadramento proposto, não uma meta de desempenho.
Um negócio pode ter bons resultados abaixo dele. Também pode faturar acima e continuar saudável como microempresa.
Migrar de categoria traz custos e obrigações, mas pode ser a consequência natural de uma operação que encontrou demanda. Permanecer pequeno apenas para preservar o regime tributário pode custar contratos, clientes e capacidade de crescer.
MÉTODO RADAR
Aplicando o Método RADAR
Decisão: permanecer como MEI, preparar o desenquadramento ou esperar a definição da nova lei?
Pergunta: qual será a receita bruta real do negócio até o fim de 2026 e durante 2027?
Evidência: faturamento acumulado, contratos assinados, vendas previstas, margem, capacidade produtiva e texto legal efetivamente publicado.
Análise: compare o custo de permanecer no MEI com o custo e as oportunidades de migrar para microempresa.
Hipóteses: a sanção pode ocorrer integralmente, com vetos ou não acontecer dentro da forma esperada.
Escolha: adote a estrutura compatível com o faturamento e com a operação, sem depender apenas do limite tributário.
Critério: o enquadramento deve permitir operar dentro da lei, preservar margem e aceitar contratos economicamente viáveis.
Revisão: refaça a análise depois da sanção ou veto e sempre que a projeção anual mudar de forma relevante.
NOSSA OPINIÃO
A atualização do teto é necessária. O limite de R$ 81 mil deixou muitos negócios numa situação estranha: pequenos demais para absorver facilmente a estrutura de uma microempresa, mas grandes o bastante para precisar recusar oportunidades.
Ainda assim, transformar R$ 140 mil numa manchete de “crescimento liberado” simplifica demais o problema.
O melhor efeito dessa mudança não será permitir que o empreendedor fature mais no papel. Será dar espaço para que negócios viáveis cresçam sem uma transição abrupta.
Esse espaço só produz resultado quando existe controle. Sem saber faturamento, margem e capacidade, um teto maior apenas adia a desorganização.
O que levar para a próxima reunião
- Quanto o negócio faturou de janeiro até agora?
- Quanto já está contratado até dezembro?
- Qual é a margem dos produtos ou serviços mais vendidos?
- O limite do MEI está impedindo contratos ou o problema está no preço e na capacidade?
- Quanto custaria operar como microempresa?
- Existe necessidade real de contratar ou apenas um gargalo de organização?
- Que decisão muda se o projeto for sancionado com alterações?
O Congresso abriu a possibilidade de um novo teto. Agora cada empreendedor precisa descobrir se o seu verdadeiro limite está na legislação ou dentro da própria operação.